
Spaanse hypotheken en banken aan de Costa Blanca en Costa Cálida
Een Spaanse hypotheek voor een woning of tweede woning aan de Costa Blanca of Costa Cálida regel je bij een lokale bank. Als niet‑resident kan dat, mits je inkomen en het taxatierapport de lening dragen. De notaris passeert de lening, het register schrijft die in, en de totale kosten bestaan uit belastingen, bankkosten en aktekosten — begin op tijd met je bankrekening.
Voorbeeld uit onze portefeuille: €3,950,000 · Villa · 1059 m² · 7 bed in Orihuela Costa. Ook voor zo’n villa of een appartement werkt het traject hetzelfde: dossier, banktaxatie, notaris, inschrijving en betaling van de bijbehorende heffingen en kosten.
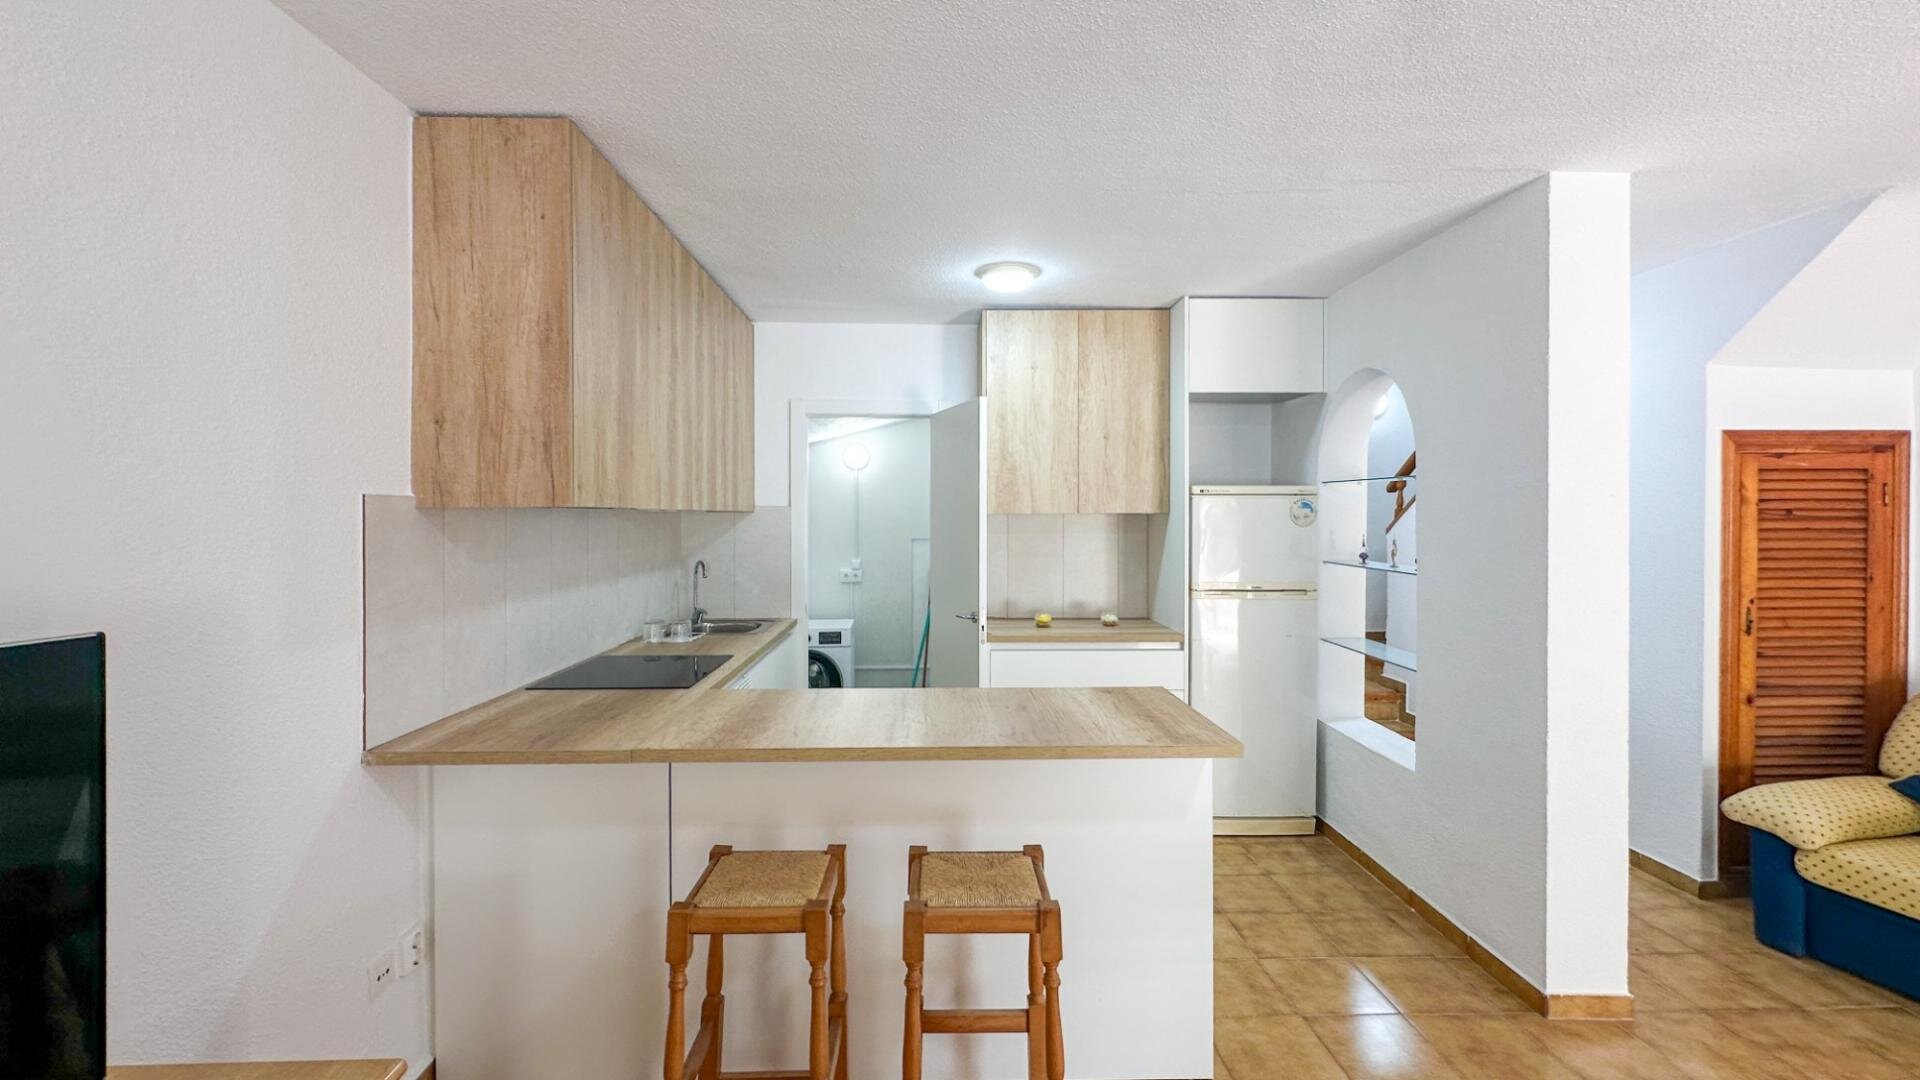
Hoe werkt een Spaanse hypotheek aan de Costa Blanca?
Een Spaanse hypotheek start bij je betaalcapaciteit en bij de Spaanse woning zelf: de bank bekijkt je inkomen én het officiële taxatierapport (tasación). Daarna passeert de notaris de akte, en schrijft het eigendomsregister zowel de koop als de hypotheek in. De notaris bevestigt identiteit en formaliteiten, maar doet het juridische onderzoek niet voor je — dat blijft jouw opdracht.
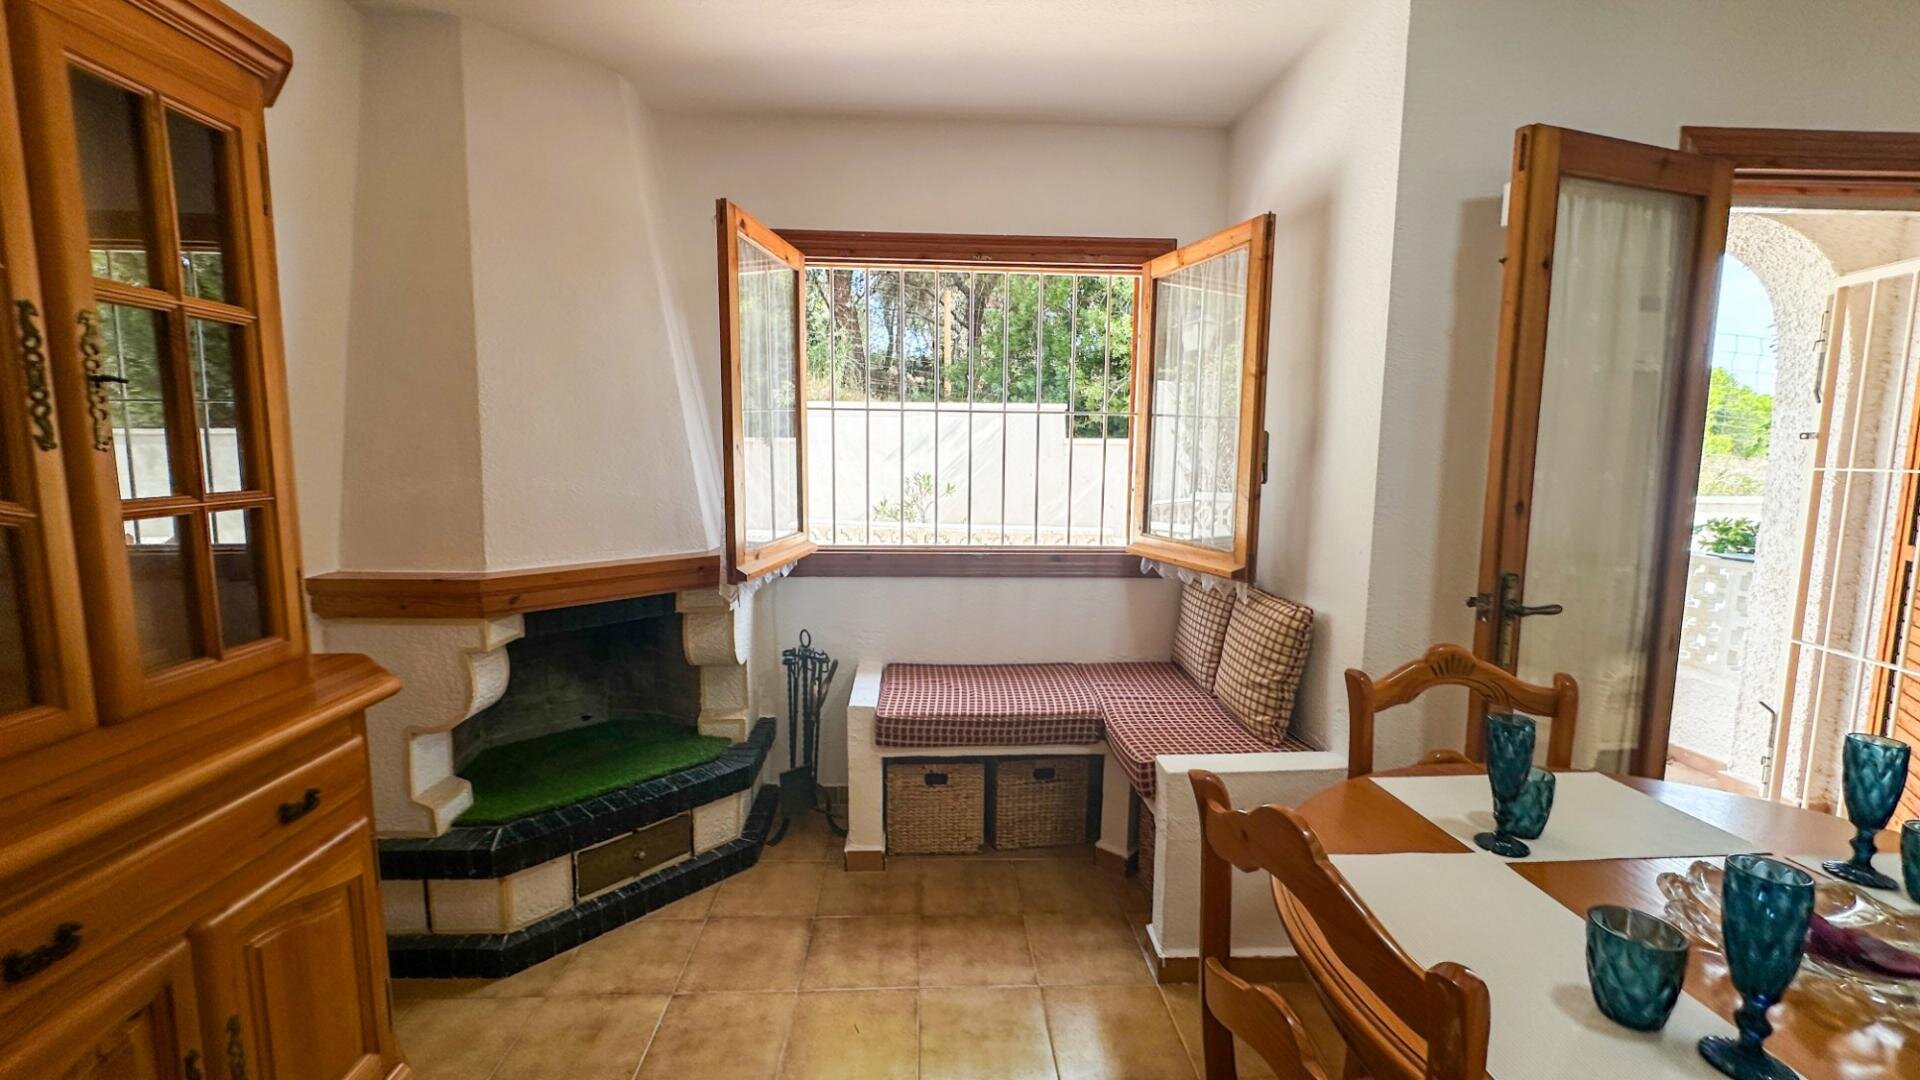
Spaanse hypotheken: wat beoordeelt de bank?
Een Spaanse hypotheek start bij je betaalcapaciteit en bij de Spaanse woning zelf: de bank bekijkt je inkomen én het officiële taxatierapport (tasación). Daarna passeert de notaris de akte, en schrijft het eigendomsregister zowel de koop als de hypotheek in. De notaris bevestigt identiteit en formaliteiten, maar doet het juridische onderzoek niet voor je — dat blijft jouw opdracht.
De notariële rol staat helder beschreven op notariado.org. De inschrijving van eigendom en hypotheek gebeurt bij het Registro de la Propiedad; een actuele eigendomsinformatie (nota simple) en de registratieprocedures vind je bij registradores.org. Voor een overzicht van koopstappen en controles kun je onze praktische gids voor kopen aan de Costa Blanca gebruiken als je aan de Costa Blanca wilt kopen; ook voor een spaanse nieuwbouwwoning en voor Spaanse inwoners koppelt die proces, termijnen en kosten aan lokale praktijk.
Welke bank financiert je koop in Alicante en Murcia?
Banken aan de Costa Blanca en Costa Cálida verstrekken hypotheken aan residenten en niet‑residenten. De “beste” bank is degene met heldere voorwaarden voor jouw profiel, een lokaal kantoor (bijv. in Torrevieja, Orihuela Costa of Cartagena) en een digitale omgeving die je begrijpt. Niet‑residenten krijgen vaak extra dossiercontroles en moeten documenten laten legaliseren of vertalen.
Filiaalbezoek werkt op afspraak; breng paspoort of ID, je NIE-nummer aanvragen bij het Spaans Consulaat in Amsterdam en inkomensstukken mee. Verwacht vragen over herkomst van middelen (anti‑witwas). Voor juridische regels rond kredietovereenkomsten kun je de wetgevingsportaal van het Staatsblad raadplegen via boe.es. Vergelijk voorwaarden en service, niet alleen rente. Gebruik ons Orihuela Costa aanbod om scenario’s door te rekenen en zie direct welke woningen binnen bereik komen.
Hoeveel kun je lenen voor een huis of appartement?
Wat je kunt lenen hangt af van je inkomensruimte én van de getaxeerde waarde. Richt je budget op werkelijke vraagprijzen per m² in jouw deel van de kust. In Orihuela Costa is onze mediane vraagprijs €3,181/m² — gemeten op 276 van onze 295 actieve aanbiedingen met prijs én m², vandaag. Daarmee reken je concreet en voorkom je overspannen verwachtingen.
Ter referentie voor de bredere markt: een externe benchmark geeft €3,037/m² (01-05-2026). Wij hebben vandaag 295 actieve aanbiedingen in Orihuela Costa geprijsd €134,950–€3,950,000, met een gemiddelde grootte van ~129 m². Zo zie je snel welk type woning — appartement, villa of finca in het binnenland — past bij je maandlasten.
Wil je eerst het hele aankoopplaatje zien? Onze aankoopgids voor huizen aan de Costa Blanca zet voor een tweede huis kosten, termijnen en checklists naast elkaar — nuttig voor je aankoop woning en voor huis verhuren.
Snelle vergelijking
| Keuze | Looptijd | Rentevorm | Documentfocus | Opmerking |
|---|---|---|---|---|
| Resident | Langer | Vast/variabel | Spaans inkomen | Meer bankopties |
| Niet‑resident | Korter | Vast/variabel | Buitenlands inkomen | Extra legalisaties |
Voor villa’s op de Costa Blanca tonen onze eigen live aanbiedingen: 421 actieve listings, mediaanvraagprijs €675,000 en mediaan €3,474/m² — uitsluitend vraagprijzen op onze eigen listings.
Hypotheekrente Spanje: vast, variabel of gemengd?
Spaanse banken bieden vaste, variabele en gemengde rentes. Voor hypotheekrente spanje is variabel vaak gekoppeld aan een referentie‑index en verandert mee (Spanje 2026). Vast geeft in Spanje zekerheid over de looptijd. Gemengd start vast en wordt daarna variabel. Welke past, hangt af van je risicovoorkeur, looptijd en verkoopplannen voor het huis of appartement aan de kust.
Laat je scenario’s (verkoop na 7–10 jaar, of lange termijn aanhouden) naast de drie vormen leggen. Let op: een lagere instaprente kan samengaan met strengere voorwaarden of verplichte producten.
Hypotheek Spanje: alle kosten en aflossen
Welke kosten en belastingen betaal je bij afsluiten?
Kosten bestaan uit belastingen, notaris, register, taxatie, bankkosten en vaak een gestor (dossierafhandeling). Bij nieuwbouw betaal je btw (IVA) plus zegelrecht; bij bestaande bouw overdrachtsbelasting (ITP). De hypotheekakte kent daarnaast het zegelrecht voor rechtshandelingen (AJD). Controleer actuele tarieven per regio bij de Belastingdienst.
De Spaanse belastingdienst publiceert definities en procedures rond ITP/IVA/AJD op sede.agenciatributaria.gob.es. Notariële tarieven en wat de notaris wel/niet doet lees je bij notariado.org. Inschrijvingskosten en hoe de inschrijving werkt staan bij registradores.org.
Spanje afsluiten: kosten bij de notaris
Voor het ganze kostenplaatje tijdens woning kopen en financiering en bij aanvragen spanje hebben we een helder overzicht in onze juridische en aankoopgids voor Spanje.
Belastingen en zegelrecht (AJD)
- Bestaande bouw: ITP;
- Nieuwbouw: IVA;
- Hypotheek: AJD (documentair). Check het geldende percentage voor Alicante of Murcia bij Agencia Tributaria. De wettelijke basis en updates vind je in het Staatsblad via boe.es.
Bankkosten en taxatie
- Tasación (gecertificeerd taxatierapport), bankdossierkosten, en eventueel een bankrekeningpakket.
- De bank geeft vooraf een kostenoverzicht; vergelijk dat tussen aanbieders en tel mee in je TCO.
Welke documenten vraagt de bank en hoe legaliseer je ze?
Reken op: paspoort/ID, NIE‑nummer, recente bankafschriften, werkgeversverklaring/loonstroken of jaarcijfers, belastingaangiften, schuldoverzicht en bewijs eigen middelen. Buitenlandse documenten moeten vaak gelegaliseerd of met apostille en beëdigde vertaling worden aangeleverd.
De Apostille van Den Haag en legalisatie‑regels vind je bij het Spaanse ministerie van Buitenlandse Zaken op exteriores.gob.es. Voor het aanvragen van een apostille of legalisatie in Nederland geeft Rijksoverheid.nl de officiële stappen en bevoegde instanties. Vraag je bank vooraf om hun exacte lijst en taal‑eisen; dat scheelt weken.
Hoe werkt de banktaxatie (tasación) en wat telt mee?
De banktaxatie bepaalt de waardering waarop je lening wordt gebaseerd. Een gecertificeerd taxateur (tasador, gecertificeerd) beoordeelt locatie, staat, legale status en referentietransacties. Basisgegevens zoals referentie en oppervlakte worden verifieerbaar gehaald uit het kadastraal register (Catastro) op sedecatastro.gob.es.
Ons eigen waarderingsmodel op deze kust laat zien hoe dit in Spanje werkt. Het voegt indicatief waarde toe voor specifieke kenmerken: zeezicht circa +4% tot +6%; privézwembad +2% tot +4%; directe strandtoegang +2% tot +3%; golfzicht +2%; garage +2%; gemeenschappelijk zwembad +2%.
Dit zijn de multipliers van ons model voor Costa Blanca en Costa Cálida — geen officiële statistiek en geen verkoopprijs. Context: onze woningen in Orihuela Costa liggen mediaan 1.8 km van zee (dichtstbij 54 m), wat vaak meeweegt in de taxatie.
Nieuwbouw of bestaande bouw financieren: wat is anders?
Bij nieuwbouw (inclusief off‑plan) betaal je btw (IVA) en heb je vaak termijnen met bankgaranties. Bij bestaande bouw betaal je ITP en gaat de koopsom in één keer bij de notaris. De bank financiert op basis van de taxatie en de staat van oplevering; soms vraagt men extra waarborgen tijdens de bouw.
Vandaag hebben wij in Orihuela Costa 30 nieuwbouwaanbiedingen en 265 wederverkopen actief; het gemiddelde woonoppervlak is ~129 m². Dat helpt kiezen welke hypotheekvorm past bij je planning. Belastingregels en definities voor IVA/ITP/AJD vind je bij sede.agenciatributaria.gob.es. Overweeg ook exploitatie‑eisen per gemeente als je later wilt verhuren; dit is relevant bij Spanje financieren en bij woning financieren. Juridisch kader en vergunningen staan in onze appartement‑koopgids voor Costa Blanca & Cálida — handig bij spanje financieren.
Rekening openen en bankzaken regelen als niet‑resident
Een Spaanse rekening helpt voor hypotheekkosten, IBI (onroerendezaakbelasting) en nuts. Openen doe je met paspoort/ID, NIE en inkomensbewijs. Niet‑residenten krijgen een “certificado de no residente” via de bank of politie; vraag je bank naar hun route en doorlooptijd. Reken op anti‑witwasvragen over de herkomst van middelen en transactiedoel.
Openingstijden van Spaanse banken zijn vaak ochtendgericht en per filiaal verschillend; hypotheekgesprekken zijn meestal op afspraak. Plan je afspraak in Torrevieja, Orihuela of Javea op een dag zonder feestdag (lokale feestdagen verschillen per stad). Combineer je bezoek met woningbezichtigingen — bekijk vooraf appartementen in Orihuela Costa of villa’s met privézwembad om je shortlist voor je vakantiewoning strak te maken.
Hoe kies je de ‘beste’ Spaanse bank voor jouw koop?
Er is geen “beste” bank voor iedereen. Kies op taalservice, zichtbare kosten, looptijdopties en branch‑dichtheid in jouw deel van de kust (Blanca Zuid rond Torrevieja/Orihuela Costa of Blanca Noord rond Javea/Denia). Niet‑residenten waarderen vaak Engelstalige documentatie en een app die buitenlandse IBAN’s accepteert.
Leg offertes naast elkaar: rentevorm, totale kosten, verplichte producten, vervroegd aflossen, en doorlooptijd. Vraag expliciet hoe de bank omgaat met inkomen uit loondienst, onderneming of pensioen. Wij als makelaar coördineren het proces aan de vastgoedkant en zorgen dat het dossier van de woning klopt; de keuze en condities van de bank zijn aan jou. Start met een realistische shortlist via ons ruim aanbod aan woningen aan de Costa Blanca en stem je budget daarop af.
Waar let je nog op?
- Filialen in jouw woonplaats aan de kust (Torrevieja, Cartagena, Los Alcázares).
- Kosten van de rekening en internationale overboekingen.
- Duidelijkheid over tasación en geldigheidstermijn van de offerte.
Hoe warm is het in Murcia in de winter?
Aan de kust van de regio Murcia (Costa Cálida) zijn de winters doorgaans zacht; in het binnenland kan het koeler zijn, zeker ‘s nachts. Voor bezichtigingen en bankafspraken is het winterweer meestal prima reisweer; plan wel rond feestdagen en lokale vrije dagen om afsprakenslots bij banken te krijgen.
Voor een hypotheektraject maakt dit praktische verschil: in de winter zijn taxateurs, notarissen en registradores vaak minder volgeboekt dan in de piek van de zomer. Controleer bankschema’s tijdig en bundel je afspraken op één of twee dagen; dat scheelt reizen en wachttijd. Heb je vragen over documenten? De notariële taken en nuttige voorbereiding staan op notariado.org.
Wat is een goede reistijd voor een hypotheekafspraak in Murcia?
Voor hypotheekgesprekken en een koop aan de kust zijn voor- en najaar praktisch: minder toeristendruk, koelere dagen en vlottere agenda’s bij banken. In de zomer kan het heet zijn en lopen agenda’s vol, terwijl veel kantoren een kortere werkdag hanteren. Plan ook rond lokale feestdagen in Alicante en Murcia.
“Is er noodweer in Murcia?” Ernstige stormen komen niet vaak voor, maar regenperioden najaar/voorjaar kunnen je reisschema vertragen. Bouw daarom marge in tussen taxatie, bank en notaris. Wil je je voortraject eerst helder hebben?
Woning kopen aan de Costa Blanca
Onze pagina over Spaanse regels en het koopproces en de stap‑voor‑stap koopgids voor Costa Blanca geven je het tijdpad en vereisten per stap — handig bij spanje kopen en regels huis rond eigendom.
Veelgemaakte fouten bij financiering aan de kust
De vaakst gemaakte fout is de aanbetaling doen vóór controle van eigendom en vergunningen. Vraag eerst de nota simple op en laat de juridische status checken; het eigendomsregister en de procedures vind je op registradores.org. Een andere valkuil is vergeten dat een bank de catastrale gegevens spiegelt; verifieer oppervlakte en referentie via sedecatastro.gob.es.
Tot slot: een taxatierapport zonder zeezicht‑analyse in Blanca Zuid of Norte kan te conservatief zijn. Ons waarderingsmodel geeft richting (bijv. zeezicht +4% tot +6%), maar jouw banktaxatie is leidend. Wil je alvast scenario’s doorrekenen? Bekijk de bandbreedte van ons aanbod — van appartementen tot villa’s — via Huizen en appartementen aan de Costa Blanca.
Zie ook
- NIE nummer aanvragen voor Spanje: Stappen en Kosten
- Huis kopen in Costa Cálida: Complete gids
- Spanje appartement kopen: Jouw gids voor de Costa Blanca
- Huis kopen in Spanje: stappen en kosten voor een tweede huis
- Consulaat Spanje NIE nummer: Afspraak maken in Amsterdam